コラム
親からお金を借りる・もらう場合の住宅購入|借用書や金利、住宅ローン控除、贈与税など簡単解説
住宅購入にあたって、親御さまからお金を借りる場合には「後から贈与とみなされない対応」、お金を支援してもらう場合には「相続まで見据えた対応」をすることが大切です。
しかし、国の制度は非常に複雑ですので、何をすればいいのかわからず、お悩みの方が多いのではないでしょうか。
今回は、多くのご家族の住宅購入をサポートしてきた千葉のハウスメーカー『木ここち家ラボ』が、親御さまから住宅購入の資金を借りる・もらう場合の具体的な対応を、わかりやすく解説します。
親御さま・ご自身ともに住宅購入後に損をしたことに気づき後悔することのないよう、ぜひ最後までご確認ください。
親からお金を借りる場合の住宅購入|贈与ではなく借入であることを証明する方法
親子間の貸し借りは、実態が伴わなければ税務上「贈与」として扱われます。
国税庁も、返済能力や返済状況からみて真に金銭の貸借と認められれば贈与にならない一方で、「ある時払いの催促なし」や「出世払い」は、借入金そのものが贈与として取り扱われるという方針を公表しています。
〈参考〉国税庁ホームページNo.4420 親から金銭を借りた場合
親御さまからお金を借りて住宅購入をする場合に、そのお金が贈与とみなされないための準備・返済までの流れをご確認ください。
お金を借りる前の準備|借用書に明記するべき必須事項、金利の決め方など
親御さまから受け取ったお金が「贈与ではなく借入である」と証明するために必要な要素は、以下の3つです。
- 借用書(金銭消費貸借契約書)を親御さまがご自身の口座へお金を振り込む前に作成
- 銀行振込による着金記録・返済記録を必ず残す
- 現実的な返済条件を設定する
借用書には、次の項目を必ず明記しましょう。
- 契約日(着金日当日、または着金日より前の合意日)
- 貸主・借主の氏名・住所
- 借入金額
- 利息(利率)
- 返済方法(銀行振込)と毎月の返済額
- 返済期間・完済予定日
- 貸主・借主双方の署名・押印
借用書は2通作成して親・子それぞれが保管し、借入額に応じた収入印紙※を貼ることも重要です。
※収入印紙とは、契約書などの課税文書を作成した際に印紙税を納めるための証票で、書類に所定額を貼り付け、印鑑や署名で消印(割り印)を押すことで納税が完了します。
税務署に「借用書の日付を偽っているのでは?」と疑われる余地を残さない万全の対応をしたい場合には、借用書作成直後に公証人役場か法務局で「確定日付(手数料1通700円)」の押印を受けておくという方法があります。
| 借入額 | 印紙税 |
|---|---|
| 50万円超〜100万円以下 | 1,000円 |
| 100万円超〜500万円以下 | 2,000円 |
| 500万円超〜1,000万円以下 | 1万円 |
| 1,000万円超〜5,000万円以下 | 2万円 |
| 5,000万円超〜1億円以下 | 6万円 |
〈引用〉国税庁ホームページ『No.7140 印紙税額の一覧表(その1)第1号文書から第4号文書まで』
金利については、法律上の規定はありませんが、無利子・極端な低金利でお金を借りると、利息相当額が贈与として扱われる可能性があります。
【金利の決め方】
- 法定金利※である年3%前後を設定
- 金融機関の住宅ローン金利を参考に設定
※「法定金利」とは民法で定められた補充的な金利(3年毎に見直しされます)で、契約で当事者間が定めた金利(約定金利)が優先されます。
また、借用書の内容が「収入に見合わない低額の返済額」「完済時に親の年齢が100歳を超える」など、明らかに現実的ではない場合も、借入額が贈与として扱われる可能性があります。
準備から返済までの流れ
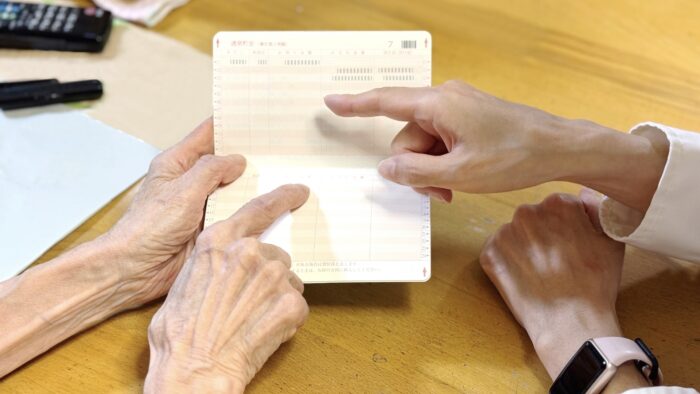
親御さまからお金を借りて住宅購入をする場合には、後から贈与とみなされる隙をつくらないよう、以下の流れで返済をしてください。
- 親御さまと、借入額・借入条件を相談(金額・返済期間・金利・毎月の返済額)
- 住宅の売買契約(手付金として物件価格の5〜10%程度を支払うのが一般的)
- 親御さまからの着金前に借用書を2通作成し、署名・押印して収入印紙を貼る
- 売主・司法書士をまじえて住宅購入の決済日を決定。銀行に連絡をして、応接室や相談ブースを借りる予約をする
- 決済日前に親御さまから銀行振込でお金を受け取り
- 決済日にご自身・売主・司法書士が立ち会い、決済・引き渡し
- 司法書士が当日中に住宅の所有権登記をする(売主からご自身に所有権が移る)
- 借用書に定めたとおり、毎月銀行振込で親御さまへ返済
- 通帳と借用書を完済まで保管
重要なのは、受け取り・返済どちらも銀行振込で行い、通帳に記録を残すことです。
こちらの記事で、住宅購入の流れをご確認いただけます。
〈関連ページ〉建売購入の流れ・住宅ローンの流れ|建売を選ぶ注意点、諸費用の支払い時期、引渡までの期間など簡単解説
親からお金を借りる場合に住宅ローン控除を使えるか
親御さまからお金を借りる場合、住宅ローン控除は使えません。
住宅ローン控除の対象になる借入先は定められていて、親御さまや知人は、含まれていないためです。
- 銀行、信用金庫、労働金庫など
- 独立行政法人住宅金融支援機構、地方公共団体など
- 住宅の建築や取得に必要な資金の長期貸付けの業務を行う貸金業者 など
〈参考〉国税庁ホームページ『No.1225 住宅借入金等特別控除の対象となる住宅ローン等』
ただし、「親御さまからの借入金」と「金融機関の住宅ローン」を併用して住宅購入をする場合、金融機関の住宅ローン部分は住宅ローン控除の対象です。
こちらの記事で、「家を一括で買う」「住宅ローン控除利用のためにローンを利用」どちらが得なのかを、わかり易く解説しています。
〈関連ページ〉家を一括で買う人は1〜2割|ローンとどっちが得か、デメリット、確定申告が必要な人も解説
親からお金をもらう場合の住宅購入|贈与税を抑えられる2つの制度
親御さまなどからお金を受け取る行為自体は「贈与」ですが、親などからの住宅購入資金の援助に対しては以下の優遇制度があり、贈与税の負担を大きく抑えられます。
- 直系尊属から住宅取得等資金の贈与を受けた場合の非課税
- 住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例
直系尊属から住宅取得等資金の贈与を受けた場合の非課税
「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」の適用条件は以下のとおりで、省エネ等住宅なら1,000万円まで、それ以外の住宅なら500万円までは贈与税が非課税とされます。
※1人につき、生涯1回限り適用される制度です。(例外として、災害によって住宅が滅失した場合には、再度適用されます)
また、この制度の現在の適用期限は2026年末までですが、2027年度税制改正要望にこの制度が含まれているため、2027年以降も継続の可能性があります。
〈参考〉財務省ウェブサイト『令和9年度税制改正要望(国土交通省)』25 住宅取得等資金に係る贈与税の非課税措置等に係る所要の措置
また、贈与税は年110万円の基礎控除が定められていますので、「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」とあわせて、最大1,110万円まで贈与税が発生しません。
【直系尊属とは】
ご自身からみて直接の親・先祖のことで、父母・祖父母・曾祖父母が該当します。
配偶者の親、おじ・おば、長兄・長姉は直系尊属ではありません。
【「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」の適用条件】
主な適用条件は次のとおりで、すべて満たす必要があります。
| 適用条件 | 内容 |
|---|---|
| 贈与する人 | 父母・祖父母などの直系尊属(配偶者の親は対象外) |
| 受贈者の年齢 | 贈与を受けた年の1月1日時点で18歳以上 |
| 受贈者の所得 | 合計所得金額2,000万円以下 (床面積40㎡以上50㎡未満の場合は1,000万円以下) |
| 床面積 | 登記簿上40㎡以上240㎡以下、かつ2分の1以上がご自身の居住用 |
| 資金の使いみち | 贈与の翌年3月15日までに全額を住宅の新築・取得の対価に充てる |
| 居住 | 贈与の翌年3月15日までに入居する (または入居が確実に見込まれる) |
| 取引の相手 | 配偶者や親族など特別の関係がある人からの取得ではない |
| 贈与の時期 | 2026年12月31日まで (2027年以降は未定) |
【「省エネ等住宅」とは】
非課税枠が1,000万円になる「省エネ等住宅」は、次のいずれか1つを満たす住宅です。
- 断熱等性能等級5以上かつ一次エネルギー消費量等級6以上
- 耐震等級2以上、または免震建築物
- 高齢者等配慮対策等級3以上
※※いずれも、住宅性能証明書などの証明書類で要件を満たすことを証明する必要があります。
〈参考〉国税庁No.4508 直系尊属から住宅取得等資金の贈与を受けた場合の非課税
木ここち家ラボは、標準仕様で断熱等級6・耐震等級3などの高性能住宅を建築しております。
千葉県内で省エネ等住宅の条件を満たす、2026年度中に購入可能な分譲住宅を販売しておりますので、千葉で住宅購入をお急ぎの方は、お気軽にお問い合わせください。
住宅購入から確定申告までの流れ
「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」は、贈与の翌年3月15日までに全額を住宅の新築・取得の対価に充てることが適用条件ですので、お金を別の用途に使ったことを疑われることがないよう、以下の流れで住宅購入手続きを進めることをおすすめします。
- 親御さまと、贈与を相談
- 住宅の売買契約(手付金として物件価格の5〜10%程度を支払うのが一般的)
- 可能であれば残高を整理した贈与と決済のための口座を準備
- 住宅の決済日の直前に、お金を銀行振込で受け取る
- 決済日に、お金を受け取った口座から住宅購入資金を振り込み
- 速やかに住民票を異動(贈与を受けた翌年3月15日まで)
- 贈与を受けた翌年の2月1日〜3月15日の期間に贈与税の確定申告
税額がゼロ円でも、確定申告をしなければ非課税は適用されないため、確定申告は必須です。
こちらの記事で、住宅購入の際に親から支援を受ける平均額をご確認いただけます。
〈関連ページ〉住宅購入で親からの支援を受ける平均額と割合、税金の手続き|支援なしの資金計画も解説
住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例
「相続時精算課税」は、贈与時の税負担を抑え、将来その贈与者が亡くなった(相続)時にその贈与財産を相続財産に加算して、相続税で精算する制度です。
「年110万円の基礎控除」に加えて「累計2,500万円の特別控除」があるため、枠内であれば贈与税がかかりません。(2,500万円を超えた分については、贈与時に一律20%の贈与税がかかります)
〈参考〉国税庁ホームページ『No.4103 相続時精算課税の選択』
相続時精算課税は、本来60歳以上の父母・祖父母からの贈与が対象ですが、住宅取得等資金の贈与であれば、60歳未満の親からの贈与でも選択できます。
【「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」の適用条件】
| 項目 | 条件 |
|---|---|
| 贈与する人 | 父母・祖父母 (住宅取得等資金なら60歳未満でも可) |
| 受贈者 | 贈与を受けた年の1月1日時点で18歳以上の子・孫 (推定相続人または孫) |
| 床面積 | 登記簿上40㎡以上、かつ2分の1以上がご自身の居住用 |
| 資金の使いみち | 贈与の翌年3月15日までに全額を住宅の新築・取得の対価に充てる |
| 居住 | 贈与の翌年3月15日までに入居する (または入居が確実に見込まれる) |
| 贈与の時期 | 2026年12月31日まで |
〈参考〉国税庁ホームページNo.4503 住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例
手続きの流れ
「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」を利用する場合の手続の流れは、「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」の手続きの流れとおおむね同様です。
贈与を受けた年の翌年2月16日から3月15日までの確定申告の際に、「相続時精算課税選択届出書」と戸籍謄本など一定の書類を添付して提出する必要があります。
2つの優遇制度は併用も可能
「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」を選択する場合、「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」と併用が可能です。
贈与税の計算は、先に「直系尊属から住宅取得等資金の贈与を受けた場合の非課税」を適用し、残った額に「住宅取得等資金の贈与を受けた場合の相続時精算課税選択の特例」を使う流れです。
2つの優遇制度を併用することで、住宅購入時に贈与税0円で支援してもらえる額が、最大3,610万円(省エネ等住宅の非課税1,000万円+基礎控除110万円+特別控除2,500万円)となります。
ただし、相続時精算課税の選択には以下2つの注意点があるため、親御さまの財産状況によっては「相続時精算課税の選択が本当に有利なのか」を、弁護士・税理士などの専門家へご相談ください。
- 一度選択すると、その親御さまからの贈与は暦年課税(年110万円の基礎控除で毎年少しずつ贈与する方法)に戻せない
- 小規模宅地の特例※と併用できない
※「小規模宅地等の特例」とは、亡くなった方が所有していた土地のうち、本人やご家族(生計を一にする親族)が居住や事業に使っていた土地を相続・遺贈で取得した際、一定の要件を満たせば、その土地の評価額を50〜80%減額して相続税を計算できる制度のことです。
親からお金を借りる・支援してもらうどちらの選択がベスト?
親御さまからの住宅購入資金の支援が決定している場合に、「借りる・もらうどちらが得?」とお悩みの方がいらっしゃると思います。
「借りる」「もらう」の主な違いは、以下のとおりです。
| 比較項目 | 借りる | もらう |
|---|---|---|
| 贈与税 | 適正な条件での借入であれば、金額に関わらず贈与税はかからない (借用書の作成などを適正に対応する場合) | ・省エネ等住宅は1,000万円、その他の住宅は500万円まで非課税 ・相続時精算課税の特例併用で、最大3,610万円まで非課税 |
| お金を受け取った後の対応 | 返済が必要 | 返済の必要なし |
| 相続税への影響 | 返済中に相続が発生しても、残債は親の財産(貸付金)として相続の対象 | 相続税の節税効果がある。ただし、ほかにも相続人がいる場合には、贈与が「特別受益」とされ、遺産分割で考慮される場合がある |
「借りる・もらうどちらが得か」の判断は、親御さまの財産状況・相続人の状況によって異なるため、判断例をいくつかご紹介します。
- 親御さまの財産が現預金のみ・優遇制度の特例の条件を満たせる場合は、「もらう」が最も税負担が少なく、相続税対策にもなる
- 親御さまの老後資金を減らしたくない場合は、親子ともに「借りる」を選択するほうが、メリットが大きい
- 親御さまの財産が多額で支援額が優遇制度の枠を超える場合は、弁護士などの専門家に相続対策まで含めて相談
千葉で複雑な相続対策まで含めた資金計画の相談をご希望の方は、木ここち家ラボへお問い合わせください。
木ここち家ラボの運営会社オカムラホームには、資産管理の専門部署もございますので、住宅購入から相続対策まで、ワンストップでご相談いただけます。
親からお金を借りる・もらう場合の住宅購入Q&A
最後に、親から住宅購入資金を借りる・もらうことをご検討中の方から、木ここち家ラボがよくいただく質問・回答をご紹介します。
Q.親からお金を借りる・もらう際にできる将来の相続トラブル防止策はある?
A.将来の相続トラブル防止策例は以下のとおりですが、相続トラブルが予測できる場合には、弁護士などの専門家へ相談しながら親御さまの財産の動かし方を決定することをおすすめします。
- お金を借りる場合は、借用書と返済記録を残す(残債は親の貸付金として遺産分割で清算できます)
- お金をもらう(贈与)場合は、ほかの相続人へ内容を伝えておく
- 親御さまに「特定の相続人に与えた財産を遺産分割の計算に含めない(特別受益の持ち戻し免除)」という意思表示をしてもらう など
Q.夫婦それぞれが自身の親からお金をもらう場合、贈与税がかからない枠が増える?
A.以下の場合には、ご夫婦それぞれが最大3,610万円(省エネ等住宅の場合)の枠を利用して住宅購入が可能です。
- ご夫婦それぞれが、優遇制度の条件に該当する
- ご夫婦それぞれが出資して住宅を購入し、持分登記をする
Q.親からお金をもらって住宅ローンを一括返済しても住宅取得等資金の優遇制度を使える?
A.住宅購入資金を親からもらう場合の優遇制度の対象は「住宅購入」ですので、すでに利用している住宅ローンの返済資金をもらう場合には利用できません。
すでに利用している住宅ローンの返済資金をもらう場合には、暦年課税の贈与による基礎控除(年110万円)や、相続時精算課税の活用をご検討ください。
※親御さまの年齢が60歳未満の場合、住宅購入以外の目的で相続時精算課税を利用することはできない点にご注意ください。
まとめ
住宅購入時に親御さまからお金を借りる場合の贈与とみなされない対応・もらう場合の贈与税の優遇制度の内容をご紹介してきました。
借りる場合・もらう場合では対応や手続きが大きく異なりますが、決して手渡しでお金を受け取ることはせず、今回ご紹介した情報をご活用いただけると幸いです。
また、親御さまからのお金の支援は将来の相続にも関わるため、親御さまの財産状況をご確認のうえで、必要に応じて専門家を活用して住宅購入資金を受け取ることをおすすめします。
千葉で、住宅購入の際に親御さまから支援を受けるお金の取り扱いについてお悩みの方は、木ここち家ラボへお気軽にご相談ください。
相続対策まで含めて、資金計画の段階からサポートしております。